Resposta rápida:
Um plano de negócio agrícola ajuda o produtor ou empreendedor a transformar uma ideia numa actividade organizada e financeiramente viável.
De forma simples, o plano deve definir: o que produzir e em que quantidade, onde produzir e quais os recursos disponíveis, quem são os clientes e como vender, quanto será necessário investir, quais serão os custos de produção, quanto se espera facturar e lucrar, quais são os principais riscos e como reduzi-los e como será financiado o negócio. Em Moçambique, um bom plano pode ser especialmente útil para quem pretende iniciar uma machamba comercial, criar animais, investir em irrigação, agroprocessamento ou procurar financiamento.
O mais importante é não começar apenas com a ideia de produzir, mas calcular antes se o negócio pode ser sustentável.
Muitos agricultores e empreendedores em Moçambique têm boas ideias agrícolas mas nunca chegam ao financiamento, à parceria ou ao sucesso que merecem. O problema, na maioria das vezes, não é falta de terra nem de capital. É a ausência de um plano de negócio agrícola sólido que mostre a viabilidade do projecto a investidores, bancos e parceiros.
A boa notícia é que como fazer um plano de negócio agrícola em Moçambique é mais simples do que parece. Não precisa de ser economista nem de ter formação universitária para elaborar um plano eficaz. Precisa de conhecer o seu negócio, o mercado local e seguir os passos certos.
Neste guia completo, vai aprender a fazer um plano de negócio agrícola em Moçambique passo a passo: desde a descrição do negócio e a análise de mercado até ao plano financeiro detalhado com custos reais em meticais e as instituições moçambicanas onde pode procurar financiamento.
O que é um plano de negócio agrícola e por que é obrigatório
Um plano de negócio agrícola é um documento escrito que descreve o que o seu negócio vai fazer, como vai fazer, para quem vai vender, quanto vai custar e quanto vai ganhar. É simultaneamente um mapa de trabalho para o empreendedor e um instrumento de convencimento para bancos, investidores e parceiros.
A FAO disponibiliza o RuralInvest, uma ferramenta destinada a apoiar pequenos e médios empreendedores rurais na preparação de planos de negócio e na análise da viabilidade financeira e dos riscos dos investimentos. A ferramenta também teve aplicação em Moçambique.
Para quem pretende financiar uma machamba, uma criação de animais ou outro empreendimento rural, também é importante conhecer as diferentes opções de crédito bancário e microcrédito para a agricultura em Moçambique, bem como os custos, garantias e condições normalmente associados ao financiamento.
Em Moçambique, em muitos programas e linhas de financiamento agrícola ao GAPI, Banco Terra, BCI Fomento, BNI ou FDC, um plano de negócio é uma parte importante do processo de candidatura.
No entanto, os requisitos variam conforme a instituição, o produto financeiro, o montante solicitado e o perfil do projecto. Por isso, o empreendedor deve confirmar directamente com o financiador quais documentos e condições são exigidos.
Mas o plano de negócio obriga o empreendedor a pensar com rigor no seu projecto antes de investir um único metical.
Diferença entre plano de negócio simples e plano formal
Existe uma diferença importante entre um plano de negócios simples (adequado para negócios familiares e autofinanciados) e um plano de negócios formal (exigido por bancos e investidores). O plano simples pode ter 3 a 5 páginas e cobrir os elementos essenciais de forma directa. O plano formal pode ter 20 a 40 páginas com análise financeira detalhada, projecções a 3 a 5 anos e análise de risco.
Este guia cobre os elementos de um plano de negócio agrícola completo e formal, que serve tanto para auto-avaliação como para apresentação a financiadores. Pode simplificar conforme a necessidade específica do seu projecto.
Tipos de negócio agrícola que precisam de plano em Moçambique
Qualquer actividade agrícola com intenção comercial beneficia de um plano de negócio. Os tipos mais comuns em Moçambique incluem: horticultura comercial (tomate, couve, pimentão), avicultura de corte ou postura, produção de cereais e leguminosas (milho, feijão, soja), fruticultura (manga, citrinos, abacate), pecuária (bovinos, caprinos, suínos), aquacultura e agronegócios de transformação (polpa de tomate, farinha de milho, óleo de girassol).
Passo 1: Sumário Executivo do plano de negócio agrícola
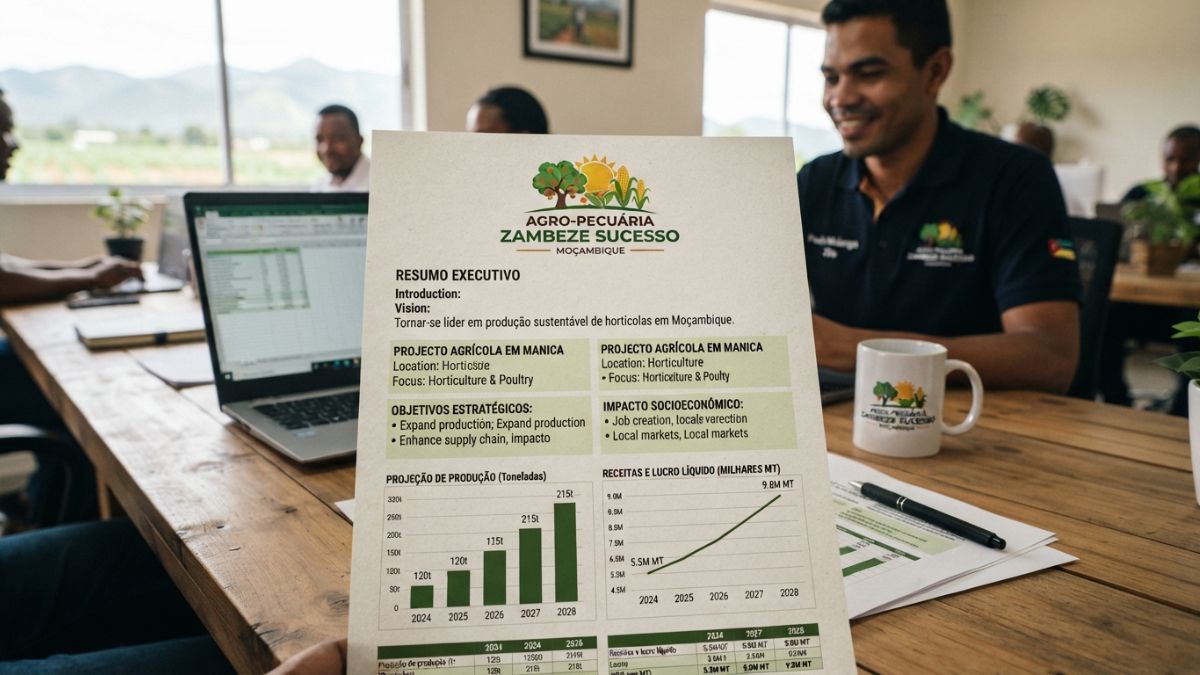
O sumário executivo é a primeira secção do plano de negócio agrícola, mas deve ser escrito por último. É um resumo de uma a duas páginas que apresenta os pontos essenciais do projecto de forma clara e convincente. É a primeira coisa que um banco ou investidor vai ler, e deve ser suficientemente persuasivo para que continuem a leitura.
Em Moçambique, os avaliadores de projectos agrícolas lêem dezenas de planos por mês. Um sumário executivo forte que transmita clareza, realismo e conhecimento do mercado local coloca o seu plano numa posição de destaque imediato.
O que incluir no sumário executivo
Nome e localização do negócio: onde vai operar, em que distrito e província
Actividade principal: o que vai produzir ou comercializar
Missão e visão: em uma ou duas frases, o propósito e a ambição do negócio
Capital necessário: quanto precisa de investir para arrancar
Receita esperada: projecção de vendas para o primeiro ano
Ponto de equilíbrio (break-even): quando o negócio começa a ser lucrativo
Pedido específico: se está a pedir financiamento, indique o valor exacto e o prazo de reembolso
✅ Exemplo de missão para plano de negócio hortícola: Produzir e comercializar hortícolas frescos de qualidade para os mercados da Beira, contribuindo para a segurança alimentar e a geração de emprego local na Província de Sofala.
Passo 2: Descrição do Negócio e Análise do Sector
A descrição do negócio apresenta em detalhe o que a sua empresa vai fazer, como vai funcionar e qual a sua vantagem competitiva no mercado moçambicano. Esta secção deve demonstrar que conhece profundamente o sector em que vai actuar.
Descrição da actividade e do produto
Descreva com precisão o que vai produzir, em que quantidade, com que qualidade e para que mercado. Seja específico: não escreva apenas "vou produzir tomate" mas sim "vou produzir tomate variedade Roma VF em 2 hectares irrigados por gotejamento na época seca, com produção esperada de 30 toneladas por ciclo para venda directa aos mercados de Maquinino e Goto na Beira".
A especificidade demonstra conhecimento técnico e aumenta a credibilidade do plano. Um plano de negócio agrícola vago é imediatamente rejeitado por qualquer avaliador experiente.
Análise do sector agrícola em Moçambique
Contextualize o seu negócio no sector agrícola moçambicano. Use dados reais: Moçambique importa 75% do frango que consome; o défice na produção de hortícolas é de 40% da procura nacional; o consumo per capita de fruta é apenas 3,2 kg anuais contra os 5,8 kg de média africana. Estes dados mostram ao financiador que existe mercado real e crescente para o seu produto.
Cite fontes credíveis: dados do INE, MINAG, IIAM, SIMA ou relatórios da FAO para Moçambique. Um plano com dados verificáveis tem credibilidade muito superior a um plano com estimativas genéricas.
Análise SWOT do negócio agrícola
A análise SWOT identifica os Pontos Fortes, Pontos Fracos, Oportunidades e Ameaças do seu negócio. É uma ferramenta obrigatória em qualquer plano de negócio formal e demonstra capacidade de análise crítica.
Exemplo para horticultura na Beira:
Pontos Fortes: acesso a terra própria, experiência técnica, proximidade ao mercado da Beira
Pontos Fracos: capital limitado, dependência de mão-de-obra sazonal, sem sistema de rega instalado
Oportunidades: défice de 40% na produção local, preços altos na época seca, crescimento da população urbana
Ameaças: irregularidade das chuvas, volatilidade dos preços na época chuvosa, concorrência de produto importado da Zimbabwe
Passo 3: Análise de Mercado e Estratégia Comercial
A análise de mercado é uma das secções mais importantes do plano de negócio agrícola em Moçambique. Muitos planos falham precisamente aqui: o empreendedor sabe produzir mas não sabe para quem vai vender, a que preço e em que quantidade. Bancos e investidores sabem que o maior risco de um negócio agrícola não é a produção, é a comercialização.
Identificar o mercado-alvo
Defina com precisão quem vai comprar o seu produto: consumidores finais nos mercados locais, retalhistas, mercearias, restaurantes, hotéis, cantinas escolares, supermercados ou exportadores. Cada canal tem exigências diferentes de qualidade, embalagem, volume e preço.
Para a maioria dos agricultores iniciantes em Moçambique, o mercado local informal é o ponto de partida mais acessível. Para produtores com maior volume e capacidade de gestão, os supermercados e restaurantes pagam mais mas exigem regularidade, qualidade constante e embalagem adequada.
Análise da concorrência local
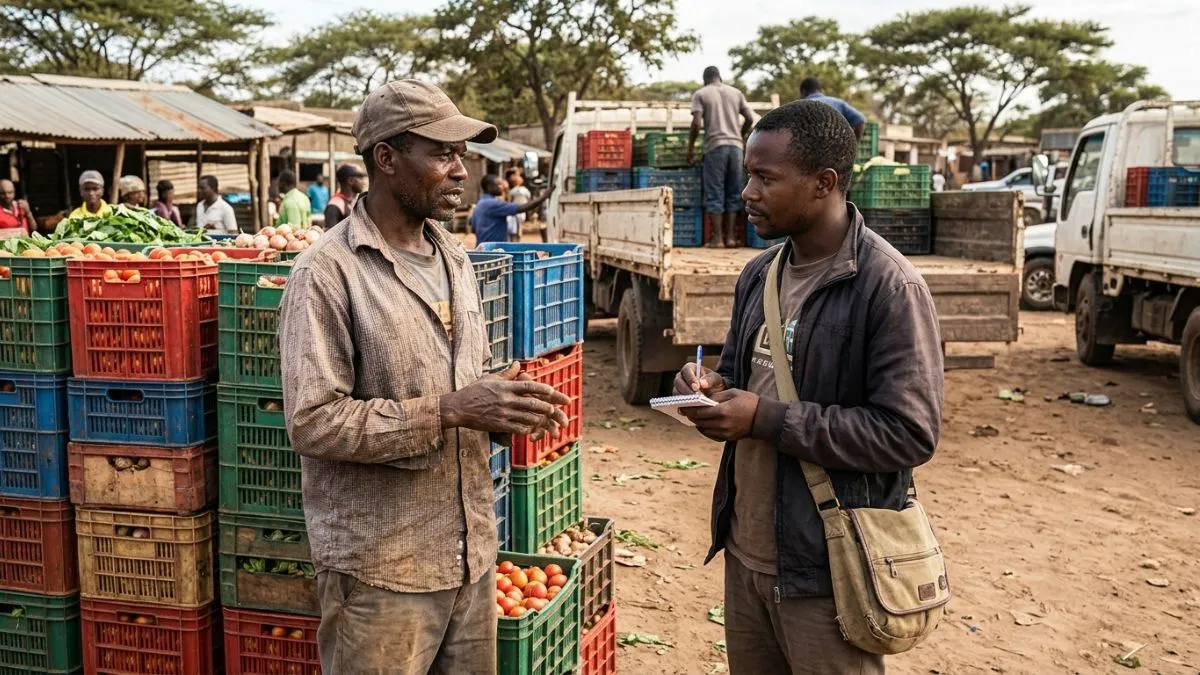
Identifique quem já vende o mesmo produto no seu mercado e como o faz. Visite os mercados da sua zona, observe os preços praticados, a qualidade do produto disponível e os volumes vendidos. Esta informação é gratuita, está disponível a qualquer hora e é indispensável para definir o posicionamento do seu negócio.
Se o mercado já está saturado com produto de baixa qualidade a preço baixo, a sua oportunidade pode ser entrar com produto de qualidade superior a preço premium. Se há escassez, pode entrar com volume e regularidade que os concorrentes não conseguem garantir.
Estratégia de preços em Moçambique
A estratégia de preços deve ser baseada nos preços reais do mercado local, nos seus custos de produção e na margem mínima necessária para a viabilidade do negócio. Para consultar informações sobre preços e mercados agrícolas, o produtor pode recorrer ao SIMA - Sistema de Informação de Mercados Agrícolas, utilizando os dados disponíveis para apoiar as suas projecções de receitas.
Como referência: o tomate na Beira varia entre 8 e 15 MT/kg na época chuvosa e 45 a 60 MT/kg na época seca. O feijão manteiga oscila entre 40 e 50 MT/kg. O frango vivo vende entre 250 e 300 MT por unidade. Baseie as suas projecções nos preços da época seca, que são mais estáveis e superiores.
Canais de distribuição e venda
Defina claramente como o seu produto vai chegar ao comprador. Para hortícolas: vai vender directamente no mercado local, entregar em domicílio a retalhistas ou ter agente de vendas? Para frangos: vai vender vivos na porteira da exploração, abatem no local ou entregam aos talhos? A resposta a estas questões define os custos de distribuição e os canais de comercialização que entram no plano financeiro.
Passo 4: Plano Operacional e de Produção
O plano operacional descreve como o negócio vai funcionar no dia-a-dia: que actividades serão realizadas, por quem, com que equipamentos e em que sequência. Esta secção mostra ao financiador que o empreendedor tem um plano concreto de execução, não apenas uma ideia.
Localização e infra-estrutura
Descreva a localização do negócio: área disponível, condições de acesso, disponibilidade de água, electricidade e proximidade aos mercados.
Em zonas onde a rede eléctrica não está disponível ou apresenta limitações, a energia solar pode ser considerada para alimentar sistemas de bombagem e outras operações da exploração. Antes de incluir este investimento no plano, compare o custo inicial, capacidade do sistema, manutenção e necessidades energéticas. Saiba mais sobre energia solar na agricultura.
Se o projecto depender de irrigação, o empreendedor deve incluir no plano o sistema escolhido, o investimento inicial, os custos de operação e manutenção e a quantidade de água necessária. Para conhecer as principais alternativas, veja também o nosso guia sobre tipos de irrigação na agricultura.
Em Moçambique, a proximidade ao mercado urbano é especialmente valorizada para produtos perecíveis: um produtor de hortícolas a 20 km da Beira tem vantagem logística e de frescura sobre um produtor a 100 km.
Indique se a terra é própria, arrendada ou concessionada pelo Estado, e apresente os documentos de suporte (DUAT, contrato de arrendamento ou declaração de uso). A situação jurídica da terra é um factor crítico para qualquer financiador moçambicano.
Processo de produção e calendário de actividades
Descreva o ciclo produtivo completo: preparação do solo, sementeira, tratamentos, irrigação, colheita, pós-colheita e venda. Inclua um calendário de actividades mensal que mostre quando cada actividade acontece ao longo do ano. Este calendário é a base para o cálculo dos custos e das receitas por período.
Para uma horticultura de tomate com dois ciclos por ano, o calendário deve indicar: Maio a Agosto (primeiro ciclo, época seca, preços altos) e Outubro a Janeiro (segundo ciclo, início da época chuvosa, preços médios). O plano de negócio agrícola em Moçambique deve reflectir esta sazonalidade nas projecções financeiras.
Recursos humanos e mão-de-obra
Quantifique a mão-de-obra necessária: permanente (o próprio empreendedor e eventuais funcionários fixos) e sazonal (contratados nas épocas de maior trabalho como transplante e colheita). Indique os custos de mão-de-obra em MT por dia ou por mês, que são um dos maiores custos operacionais na agricultura moçambicana.
Em Moçambique, o custo da mão-de-obra agrícola diária varia entre 150 e 350 MT por dia dependendo da região e da qualificação. Inclua estes valores no plano com realismo: subestimar os custos de mão-de-obra é um dos erros mais comuns nos planos de negócio agrícola.
Passo 5: Plano Financeiro com Dados Reais em Meticais
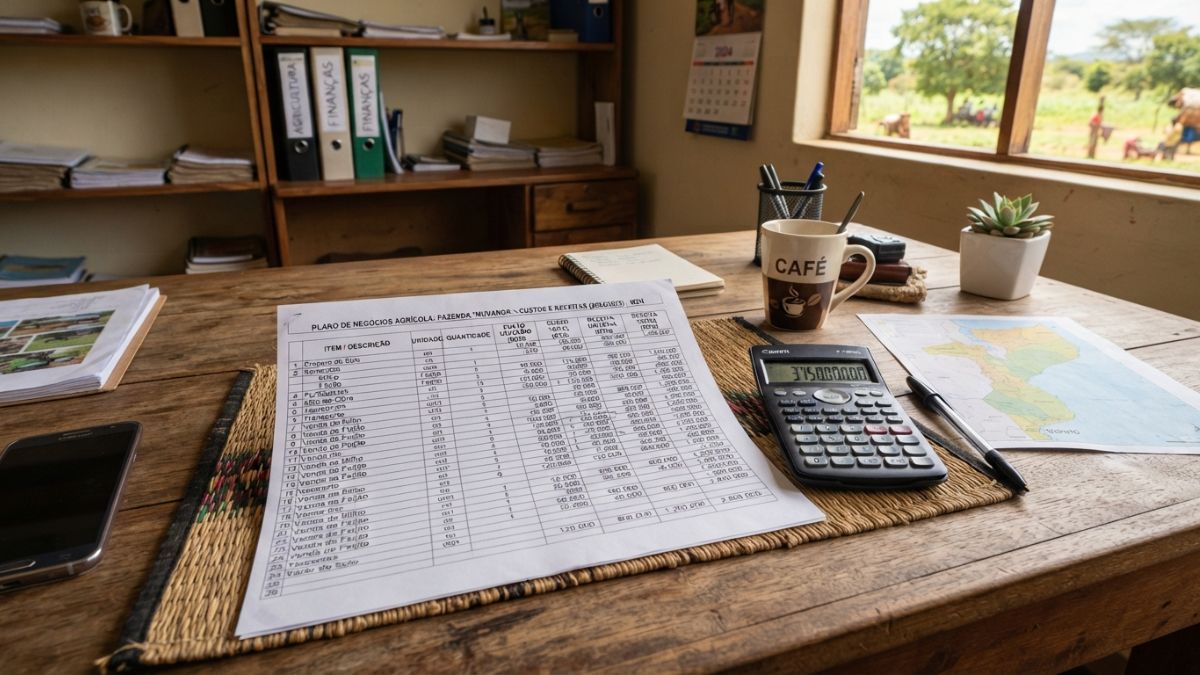
O plano financeiro é o coração do plano de negócio agrícola. É aqui que o projecto se torna real, verificável e convincente, ou onde os problemas de viabilidade ficam expostos. Um plano financeiro rigoroso e baseado em dados reais é o que distingue um plano profissional de um documento sem credibilidade.
O plano financeiro de um plano de negócio agrícola em Moçambique deve incluir obrigatoriamente: investimento inicial, custos operacionais por ciclo, projecção de receitas, fluxo de caixa e análise de ponto de equilíbrio (break-even).
Investimento inicial: o que precisa para arrancar
O investimento inicial inclui todos os custos necessários antes de iniciar a produção: terra (ou DUAT), infra-estrutura, equipamentos, primeiros insumos e capital de giro para os primeiros meses.
Exemplo para horticultura de tomate em 1 hectare (Beira):
Preparação da terra e nivelamento: 15.000 a 25.000 MT
Sistema de irrigação por gotejamento: 30.000 a 60.000 MT
Sementes certificadas (1 ha): 3.000 a 6.000 MT
Fertilizantes e pesticidas (1º ciclo): 15.000 a 25.000 MT
Mão-de-obra (plantio + colheita): 10.000 a 20.000 MT
Transporte e embalagem: 3.000 a 6.000 MT
TOTAL ESTIMADO: 76.000 a 142.000 MT para o primeiro ciclo com irrigação
Projecção de receitas e lucro esperado
Calcule a receita esperada com base na produtividade realista e no preço de mercado esperado. Para o tomate irrigado na época seca em Sofala:
Produtividade esperada: 20 a 30 toneladas/ha (conservadora para iniciantes)
Preço de venda época seca: 35 a 50 MT/kg (preço grossista conservador)
Receita bruta (20t a 40 MT/kg): 800.000 MT por ciclo
Custos operacionais (ciclo seguinte): 40.000 a 60.000 MT
Lucro líquido estimado: 740.000 a 760.000 MT por ciclo (após recuperar investimento inicial no 1º ciclo)
⚠️ Importante: Use sempre estimativas conservadoras nas projecções de receita (preços baixos, produtividade baixa) e estimativas generosas nos custos. Os financiadores confiam mais em planos realistas do que em projecções optimistas que nunca se verificam.
Fluxo de caixa: quando entra e sai o dinheiro
O fluxo de caixa (cash flow) é uma tabela mensal que mostra quando entram receitas e quando saem custos. É essencial para identificar os meses de maior pressão financeira, quando pode precisar de capital de giro adicional.
Na agricultura moçambicana, o fluxo de caixa é muito sazonal: os custos concentram-se nos primeiros meses do ciclo (preparação, sementes, insumos, mão-de-obra de plantio) e as receitas chegam apenas na colheita. Este descompasso é a razão principal pela qual muitos negócios agrícolas precisam de crédito de campanha.
Ponto de equilíbrio (Break-even)
O ponto de equilíbrio é o volume de vendas necessário para cobrir todos os custos sem lucro nem prejuízo. Para calculá-lo: divida os custos fixos pela margem de contribuição por unidade vendida.
Exemplo simplificado: se os custos totais do ciclo são 60.000 MT e o preço de venda é 40 MT/kg, o ponto de equilíbrio é 1.500 kg. Qualquer produção acima de 1.500 kg é lucro. Este número simples diz ao empreendedor qual o volume mínimo de produção que o negócio precisa de garantir para não ter prejuízo.
Passo 6: Financiamento Agrícola em Moçambique
Um plano de negócio agrícola em Moçambique bem elaborado abre portas a múltiplas fontes de financiamento. Conhecer as opções disponíveis e os requisitos de cada uma é fundamental para escolher a fonte mais adequada ao seu projecto.
GAPI: financiamento para pequenos e médios agricultores
A GAPI (Sociedade de Gestão e Financiamento) é uma das principais fontes de crédito agrícola para pequenos e médios agricultores em Moçambique. Oferece crédito de campanha, crédito para equipamento e crédito para infra-estrutura, com taxas de juro mais acessíveis do que os bancos comerciais.
A Gapi – Sociedade de Investimentos disponibiliza instrumentos de financiamento e apoio a empresas e produtores ligados às cadeias de valor agrícolas. As condições, requisitos e linhas disponíveis podem variar, por isso o interessado deve consultar directamente a instituição antes de preparar o pedido.
Para aceder ao crédito GAPI, é necessário apresentar: plano de negócio aprovado, documentos de identificação, DUAT ou prova de acesso à terra e historial de actividade agrícola. O processo de aprovação pode levar 4 a 8 semanas.
Banco Terra e BCI – Banco Comercial e de Investimento
O Banco Terra foi criado especificamente para apoiar o sector agrícola moçambicano e tem produtos financeiros adaptados às necessidades dos agricultores. O BCI tem também linhas de crédito agrícola com condições específicas para o sector.
Para estes financiadores, o plano de negócio agrícola é o documento central do pedido. Além do plano, são normalmente exigidos: garantias reais (terra, equipamento ou fiador), extractos bancários dos últimos 6 meses e documentação de identidade completa.
FDC e programas de subsídio governamentais
A FDC (Fundação para o Desenvolvimento da Comunidade) e programas governamentais como o PROAGRI e o E-FEEDER oferecem subvenções e apoio técnico a agricultores que cumpram critérios específicos. Neste caso, o plano de negócio agrícola serve para demonstrar a viabilidade e o impacto social do projecto.
Estes programas têm períodos de candidatura específicos e critérios de elegibilidade definidos. Fique atento aos anúncios do Ministério da Agricultura e Desenvolvimento Rural e das Direcções Provinciais de Agricultura para não perder oportunidades.
BNI – Financiamento ao Agronegócio
O Banco Nacional de Investimento (BNI) apresenta também soluções de financiamento relacionadas com agricultura e agronegócio. Por exemplo, a linha FAE disponibilizada pelo BNI exige uma proposta de negócio específica, coerente, exequível e sustentável, acompanhada da documentação necessária.
Como fazer um plano de negócio agrícola em Moçambique: erros a evitar
Ao fazer um plano de negócio agrícola em Moçambique, existem erros frequentes que resultam em rejeição por parte dos financiadores ou em fracasso do próprio negócio. Conhecê-los com antecedência pode poupar muito tempo e dinheiro.
Erro 1: Projecções financeiras irrealistas
O erro mais comum e mais fatal: projecções de receita excessivamente optimistas e custos subestimados. Um plano que projecta rendimento de 500.000 MT no primeiro ano para uma machamba de 1 hectare sem historial de produção vai ser rejeitado por qualquer avaliador experiente. Use dados reais do SIMA e das experiências de outros agricultores da sua região.
Erro 2: Ignorar a sazonalidade dos preços
Em Moçambique, os preços agrícolas variam dramaticamente entre épocas. Calcular a receita anual com base nos preços altos da época seca, sem considerar os meses de preços baixos, resulta em projecções completamente erradas. O plano de negócio agrícola deve reflectir a variação sazonal dos preços em todos os cálculos de receita.
Erro 3: Não documentar a situação da terra
Em Moçambique, a situação jurídica da terra é um requisito absoluto para qualquer financiamento. Um plano de negócio agrícola sem DUAT, contrato de arrendamento ou outra prova legal de acesso à terra vai ser recusado por qualquer banco ou programa de financiamento.
Erro 4: Plano de negócio copiado ou genérico
Copiar um modelo de plano de negócio da internet sem adaptá-lo à realidade moçambicana é facilmente detectado. Os avaliadores reconhecem planos genéricos imediatamente. O seu plano de negócio agrícola em Moçambique deve mencionar mercados locais reais, preços do SIMA, instituições moçambicanas e condições específicas da sua região.
Perguntas frequentes sobre plano de negócio agrícola em Moçambique
As dúvidas mais comuns sobre como fazer um plano de negócio agrícola em Moçambique surgem de empreendedores que querem começar mas não sabem por onde.
Quanto tempo leva a fazer um plano de negócio agrícola?
Um plano de negócio agrícola simples (3 a 5 páginas) pode ser elaborado em 2 a 5 dias por quem conhece bem o negócio. Um plano formal completo para apresentação a banco ou investidor, com análise financeira detalhada e projecções a 3 anos, requer 2 a 4 semanas de trabalho cuidadoso. Considere contratar um consultor local se não tiver experiência em análise financeira.
Preciso de contratar alguém para fazer o plano de negócio?
Não obrigatoriamente. Se conhece bem o seu negócio, o mercado local e tem capacidade de fazer cálculos financeiros básicos, pode elaborar o plano de negócio agrícola sozinho usando este guia como base. Se vai pedir financiamento bancário elevado (acima de 500.000 MT), pode valer a pena contratar um consultor ou recorrer ao apoio técnico gratuito das Direcções Provinciais de Agricultura ou da FDC.
Qual o investimento mínimo para começar um negócio agrícola em Moçambique?
Depende do tipo de negócio. Uma horta familiar de subsistência pode começar com 5.000 a 15.000 MT. Uma criação de 100 frangos de corte requer cerca de 25.000 MT. Uma horticultura comercial de 1 hectare irrigado precisa de 76.000 a 142.000 MT. O plano de negócio ajuda a calcular com precisão o investimento necessário para o seu projecto específico.
O plano de negócio garante o financiamento?
Não. O plano de negócio agrícola é condição necessária mas não suficiente para obter financiamento. Além do plano, os financiadores avaliam: historial de crédito, garantias disponíveis, experiência do empreendedor e viabilidade do mercado. Um excelente plano de negócio aumenta significativamente as hipóteses de aprovação, mas não as garante.
Posso usar o mesmo plano de negócio para diferentes financiadores?
Sim, o plano de base pode ser o mesmo, mas deve ser adaptado ao perfil de cada financiador. O GAPI valoriza o impacto social e a experiência do agricultor. Os bancos comerciais focam-se nas garantias e no fluxo de caixa. Os programas de subsídio governamentais priorizam o impacto na segurança alimentar e na geração de emprego. Ajuste a ênfase do plano conforme o destinatário.
Conclusão: o seu plano de negócio começa hoje
Saber como fazer um plano de negócio agrícola em Moçambique é a competência que transforma uma boa ideia agrícola num negócio real, financiável e sustentável. Não espere ter tudo perfeito para começar. Comece pelo sumário executivo, defina o seu produto e mercado, calcule os custos com honestidade e construa as projecções com dados reais.
Um plano de negócio agrícola bem elaborado não é apenas um documento para o banco. É o mapa que o vai guiar nas decisões difíceis, ajudar a evitar erros caros e mostrar o caminho quando o entusiasmo inicial der lugar aos desafios reais do dia-a-dia. Comece hoje.
Que tipo de negócio agrícola está a planear em Moçambique? Tem dúvidas sobre alguma secção específica do plano de negócio? Partilhe nos comentários e respondemos com orientação prática e adaptada à sua situação.